Comprendre l'écart entre ventes et encaissements
Expliquez pourquoi vos ventes ne correspondent pas à vos encaissements dans l'État comptable ou le rapport Recettes et Encaissements du menu Suivi. L'écart est presque toujours normal : les deux notions ne mesurent pas la même chose, et il s'explique commande par commande. Il faut le droit Comptabilité.
Deux notions différentes
Les ventes (recettes) sont les produits facturés sur la période, moins les avoirs. Une vente est comptée le jour de sa facture, qu'elle ait été réglée ou non.
Les encaissements (et décaissements) sont les entrées et sorties d'argent réelles sur la période, quel que soit le jour de la vente qu'elles règlent. Les paiements par bon d'achat ou bon cadeau en font partie.
Une vente réglée plus tard, un acompte, un remboursement sur une vente ancienne : chacune de ces situations crée un écart normal entre les deux.
WARNING
Comparez toujours les ventes et les ventes de bons d'achat avec les encaissements et les paiements par bon d'achat. Oublier les bons d'un côté crée un écart artificiel.
Un écart qui dépend de la période choisie
L'écart est calculé sur la période sélectionnée au téléchargement.
Exemple : vous envoyez un lien de paiement le 1er juillet et le client paie le 3 juillet.
- document du 1er juillet : un écart, l'encaissement de la commande manque
- document du 3 juillet : un écart, un encaissement sans la vente correspondante
- document du 1er au 3 juillet : les deux opérations sont dans la période, aucun écart
Les mouvements sur ventes hors période
Ce sont les encaissements ou les remboursements de la période qui portent sur des ventes faites avant la période.
Exemple : votre document porte sur janvier 2026. Le 12 janvier, vous encaissez 10 € en espèces pour solder une commande de décembre 2025. Ces 10 € figurent dans vos encaissements de janvier, mais la vente correspondante est dans décembre.
Dans le rapport Recettes et Encaissements, ils apparaissent dans le tableau Dont mouvements sur ventes hors période, déjà compris dans le Total des mouvements. Dans l'État comptable, ils apparaissent dans les sections Encaissement de ventes hors période et Annulation de ventes hors période de l'onglet mouvements en compte.
Lire l'écart dans le rapport Recettes et Encaissements
Le rapport présente l'écart en trois blocs.
Les encaissements et décaissements
Le bloc additionne le Total des mouvements et les encaissements et décaissements en bon d'achat, si vous en proposez.
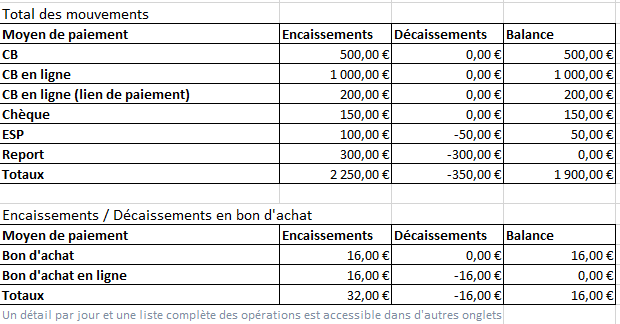
Ici, 1 900 € de mouvements et 16 € en bon d'achat, soit 1 916 €.
Les ventes et recettes
Le bloc donne le détail par événement, avec le total de la balance, et les recettes de bons d'achat, si vous en proposez.
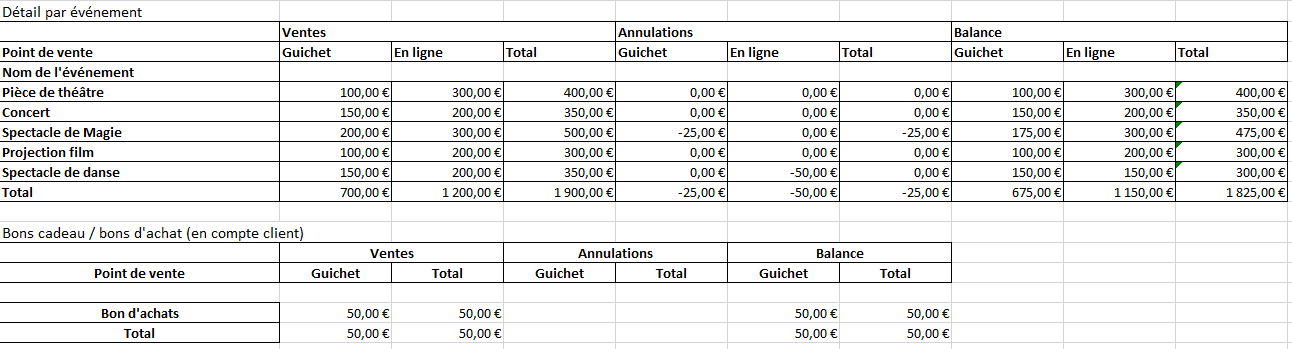
Ici, 1 825 € de recettes sur les événements et 50 € de bons d'achat, soit 1 875 €.
L'écart
La différence entre les deux blocs, ici 41 € (1 916 − 1 875), apparaît dans le bloc Ventes et Encaissements non équilibrés sur la période.
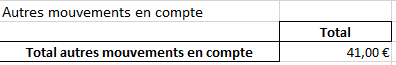
Son détail commande par commande se trouve dans l'onglet mouvements en compte de l'État comptable, décrit ci-dessous.
Lire l'écart dans l'État comptable
Dans l'État comptable, deux endroits expliquent l'écart : le bloc Rapprochement ventes / encaissements le chiffre, et l'onglet mouvements en compte le détaille commande par commande. Les deux n'apparaissent que si toutes vos sous-entités sont sélectionnées : les encaissements ne sont pas rattachés à une sous-entité.
Le bloc Rapprochement ventes / encaissements
[CAPTURE : bloc Rapprochement ventes / encaissements en fin d'onglet Détail comptes comptables]
En fin d'onglet Détail comptes comptables, ce bloc explique pourquoi votre compte client n'est pas soldé sur la période. Il donne, pour le compte client, la balance (crédit moins débit) de chaque journal qui le mouvemente :
| Ligne | Ce qu'elle contient |
|---|---|
| Ventes (journal de ventes) | vos factures moins vos avoirs : un montant négatif, dû par vos clients |
| Encaissements (journal de banque) | vos encaissements moins vos remboursements |
| Règlements par bons d'achat (journal des opérations diverses) | les commandes réglées par bon d'achat ou bon cadeau |
| Écart (Mouvements en compte) | la somme des trois lignes précédentes |
L'écart est ensuite décomposé en lignes dont …, une par section de l'onglet mouvements en compte.
Exemple : sur le mois, vous avez facturé 10 000 € TTC, encaissé 9 200 € et accepté 300 € de bons d'achat. Le bloc affiche Ventes −10 000 €, Encaissements 9 200 €, Règlements par bons d'achat 300 €, soit un Écart de −500 €. Les lignes « dont » montrent par exemple −600 € d'encaissements restant à percevoir (des factures de groupes payables à 30 jours) et +100 € d'encaissements de ventes hors période (des règlements reçus ce mois-ci pour des ventes du mois précédent).
CAUTION
Si une ligne dont écart non ventilé apparaît, l'écart du compte client ne s'explique pas entièrement par les mouvements en compte. Ce n'est pas un réglage de votre côté : contactez l'assistance en indiquant la période du document.
L'onglet mouvements en compte
Il donne le détail, commande par commande :
| Section | Ce qu'elle contient | Ce qu'il faut faire |
|---|---|---|
| Encaissements restant à percevoir | ventes de la période pas encore entièrement réglées | relancer le client, sauf échéancier en cours |
| Trop perçu ou décalages sur commande | commandes encaissées au-delà de leur montant | rembourser, ou régulariser : voir Enregistrer les trop perçus en "produits exceptionnels" |
| Factures annulées avec encaissement résiduel | ventes annulées dont l'argent n'a pas été entièrement rendu | rembourser le client ou régulariser |
| Encaissement de ventes hors période | règlements reçus dans la période pour des ventes d'une période antérieure | rien : la vente est dans une période précédente |
| Annulation de ventes hors période | remboursements faits dans la période sur des ventes d'une période antérieure | rien : la vente est dans une période précédente |
| Mouvements de caisse non rapprochés | encaissements et décaissements reliés à aucune facture à la date de fin de période | les affecter à une commande, ou les lettrer sur le compte client |
La colonne Échéancier (paiement X fois) sur commande signale les commandes réglées en plusieurs fois (CB en ligne ou Prélèvement SEPA) : leur reste à percevoir est attendu, ce n'est pas un impayé.
N'y figurent pas :
- les factures et encaissements déjà lettrés ensemble sur un compte client
- les refacturations faites par Mapado (un avoir suivi d'une facture de remplacement, après un changement de taux de TVA ou une réassignation de compte client)
- les factures des commandes qui n'ont jamais été payées (une réservation non réglée, par exemple), absentes aussi des journaux